
ФНС и Роструд проверят ваших самозанятых: какие есть признаки трудовых отношений и как настроить учет в 1С так, чтобы избежать рисков
В 2025 г. Федеральная налоговая служба и Минтруд усилили контроль за выплатами в адрес самозанятых: если есть признаки трудовых отношений, то самозанятый рассматривается в качестве работника, а сотрудничающему с ним предприятию доначисляют страховые взносы и налог на доходы физических лиц, а также выставляют пени. В этой статье поговорим о новых маркерах риска, связанных с самозанятыми, а также о том, как вести по ним учет так, чтобы не подвести компанию под штрафы.
Какие маркеры выдают трудовые отношения?
В 2025 году у компаний при работе с самозанятыми сотрудниками появились новые риски. Теперь трудовой договор будет считаться заключенным, даже если исполнитель ничего не подписывал, но с ведома компании приступил к выполнению работ.
Из внутренней переписки ФНС и Роструда стали известны маркеры, в соответствии с которыми стороннего исполнителя могут признать работником. И хотя в Трудовом кодексе поправки по самозанятым в 2025 г. начнут действовать только с сентября, — на данный момент уже можно ориентироваться на признаки, по которым ведомство определяет наличие трудовых отношений.
Выплаты одинаковы и приходят в одни и те же даты
Если работы, выполняемые самозанятым, оплачиваются в одни и те же числа независимо от результатов его деятельности, то Министерство труда и ФНС рассматривает это как признак существования трудовых отношений. Как оплачивать самозанятому правильно? Так, чтобы каждый месяц выплаты от вас поступали в разном объеме и в разные даты: если доход самозанятого зависит от полученного результата, то государство не усматривает нарушения.
Договор ГПХ с самозанятым ежемесячно переподписывается
Если договор с самозанятым подписывается каждый месяц, то ФНС и Минтруд рассматривает это в качестве наступления трудовых отношений, так как работа самозанятого должна являться конечной.
Сроков, по истечению которых гражданско-правовой договор услуг с самозанятым становится трудовым, нет: значение имеет род деятельности организации и его сопоставление с предоставляемыми самозанятым услугами.
Если действующее в сфере перевозок предприятие сотрудничает с водителями как сторонними исполнителями — это трудовые отношения; если магазин нанимает водителя разово для доставки груза — это подходит под формат ГПХ. Длительное сотрудничество с самозанятым может быть безопасным только в случае, если нет других признаков трудовых отношений.
У самозанятого есть должность
В договоре ГПХ должна указываться услуга самозанятого как результат деятельности (“Доработка сайта компании”), а не должность (“Веб-разработчик”); если в штате есть аналогичная позиция — это нужно исправить.
У исполнителя есть руководитель
По мнению Минтруда и ФНС, самозанятый не может иметь начальника — только куратора, ответственного за взаимодействие с ним. Его можно указать в документах подобным образом, чтобы избежать термина “руководитель”.
Работа ведется на оборудовании предприятия
Если исполнитель использует принтер или любое другое оборудование, принадлежащее компании, на разовой основе, то это допустимо. Однако если он делает это постоянно, то у ФНС и Минтруда возникнут вопросы. В случае, если оборудование нестандартное и имеется только у вас, — можно обезопасить себя путем передачи его во временное пользование по передаточному акту.
Спецодежда та же, что у сотрудников
Если вы привлекаете исполнителя в качестве самозанятого и предоставляете ему обмундирование или средства индивидуальной защиты — это трактуется как подтверждение наличия трудовых отношений: самозанятый должен приобретать спецодежду и расходники за свой счет.
Подписано ознакомление с ПВТР
На предприятиях есть правила внутреннего трудового распорядка, и все сотрудники должны соблюдать указанный в правилах режим работы. К самозанятым это не относится. Их можно ознакомить с обоснованиями внутреннего распорядка и графиками работы — об этом вносятся отдельные пункты в договор ГПХ.
Если сторонний исполнитель знает график работы сотрудников предприятия, то в этом нет ничего страшного, но если он ставит свою подпись на листе ознакомления с Правилами ВТР, то проводимая ФНС и Минтрудом проверка самозанятого может счесть отношения между вами трудовыми.
Если у предприятия есть один или несколько признаков из числа указанных выше, то риск того, что проверяющие из ведомств будут рассматривать ваших исполнителей не как самозанятых, а в качестве работников, очень высок. А это значит, что вашему предприятию могут доначислить взносы и налоги по выплатам самозанятым, а также наложить штраф.
Как снизить риски?
Что делать бизнесу, работающему с самозанятым на долгосрочной основе?
- Избегать заключения однотипных регулярных договоров;
- Акцентировать внимание не на процессе деятельности, а на результате;
- Привязывать оплату к определенным этапам, отражая их результаты в актах выполненных работ;
- Подтверждать факт оказания услуг с помощью чеков от самозанятых в “Мой налог”;
- Указывать причину ознакомления исполнителя с Правилами внутреннего трудового распорядка и графиком работ;
- Рекомендовать те или иные СИЗ, но не предоставлять их в пользование, передавать материальное обеспечение по актам приема-передачи.
Как платить самозанятому: оформляем и учитываем выплаты в 1С:Бухгалтерия
Для работы в разовых или сезонных проектах предприятия часто привлекают исполнителей со стороны: это удобно, когда нагрузка — нерегулярная, а еще выгодно, потому что здесь не требуется платить НДФЛ и страховые взносы. Однако часто самозанятых в 1С бухгалтерия оформляет неправильно — не все специалисты понимают, как корректно их учитывать и проводить платежи самозанятым. И это становится проблемой, потому что даже в случае правильно оформленных договоров и соблюдения всех формальностей ФНС и Минтруд могут затребовать учетные данные и бухгалтерскую документацию для проверки.
Давайте разберемся на примере 1С: Предприятие, как осуществлять оплату самозанятому.
Как правильно провести самозанятого в 1С: настройка
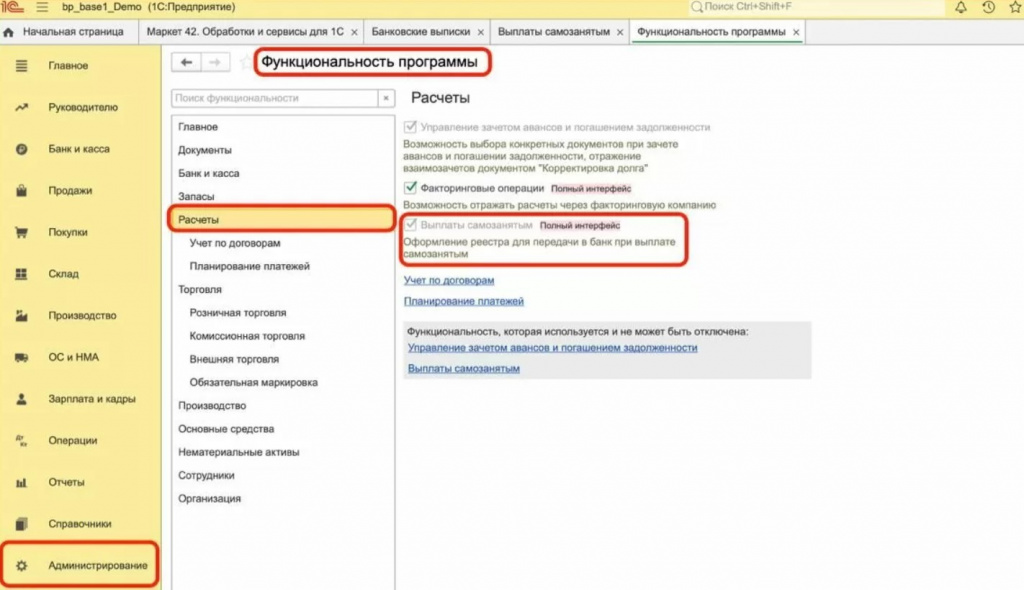
Чтобы иметь возможность настраивать выплаты самозанятым в 1С — сначала включите необходимый функционал: это можно сделать через раздел “Администрирование” — “Расчеты”. В открывшемся окне нужно будет отметить галочкой строку “Выплаты самозанятым”.
После этого внесите данные по исполнителю. Для этого зайдите в “Справочники” — “Контрагенты” — “Создать”; укажите контрагента, его наименование и номер счета для самозанятого.

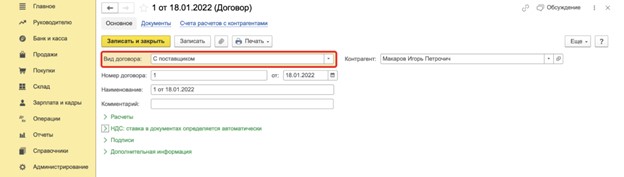
Договор с самозанятым создается однократно — в начале сотрудничества с ним. Это можно сделать как через карточку контрагента, так и через “Справочник” — “Договоры”. В первом случае данные вставятся автоматически, во втором — исполнителя нужно будет выбрать из списка.
Вид договора нужно будет указать “С поставщиком”.
Индивидуальный способ
Подходит в случае, если для каждого исполнителя оформляется акт. При индивидуальном расчете используется счёт 76.09.
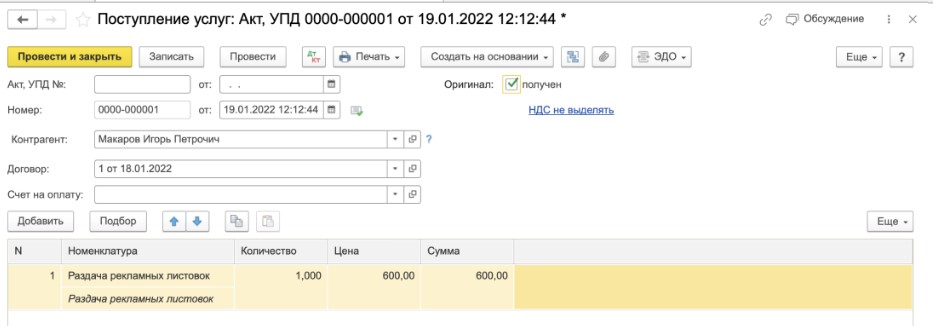
Чтобы провести выплату самозанятым в 1С 8.3 и отразить поступление, зайдите в “Покупки” — “Поступления”. В новом документе нужно внести наименование исполнителя, договор, услугу, стоимость.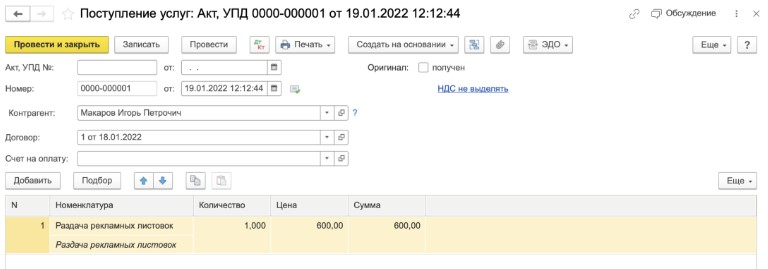
Установите счёт расчёта 76.09, укажите услугу и ее стоимость без НДС, создайте платежное поручение. Это можно сделать автоматически через форму “Поступление услуги”; для самозанятых в 1С по кнопке “Создать на основании” нужно будет в качестве основания выбрать “Платежное поручение”.
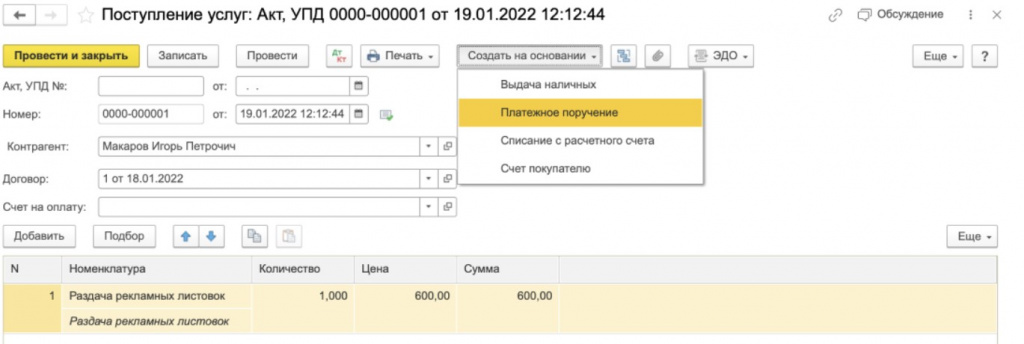
Чтобы создать платежное поручение вручную, перейдите в “Банк и касса” — “Платежное поручение”. В открывшейся форме укажите вид операции “Оплата поставщику” и аналогичную статью расходов, проверьте сумму и номер счета, укажите “Без НДС” и заполните назначение платежа.
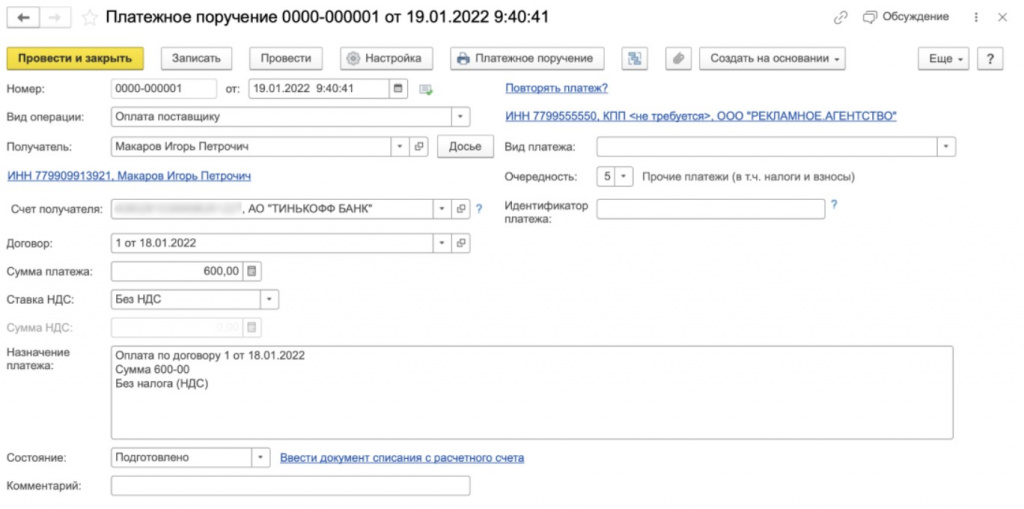
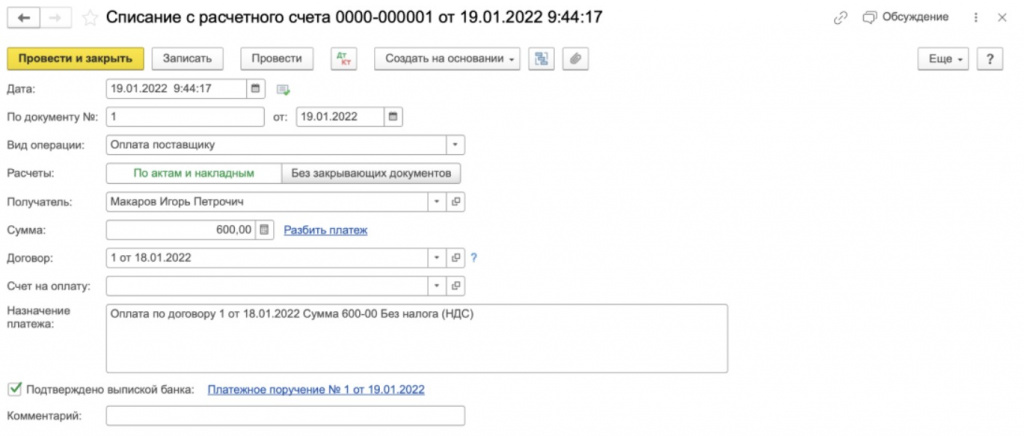
Готовое поручение по оплате самозанятому в 1С загружается в банковское приложение (либо в личный кабинет), проводится и направляется в банк. В подтверждение операции формируется выписка о списании. Если нет автоматической загрузки выписок, то их нужно будет подгрузить вручную через раздел “Банк и касса”, после чего потребуется проверить сведения, провести и закрыть.
При оплате через кассу нужно будет подготовить расходный кассовый ордер — это делается через “Банк и касса” — “Кассовые документы” — “Выдача”. Вид операции — “Оплата поставщику, статья расходов — “Оплата поставщикам”. Укажите наименование, номер договора, сумму, “Без ДНС”. Проверьте реквизиты формы.
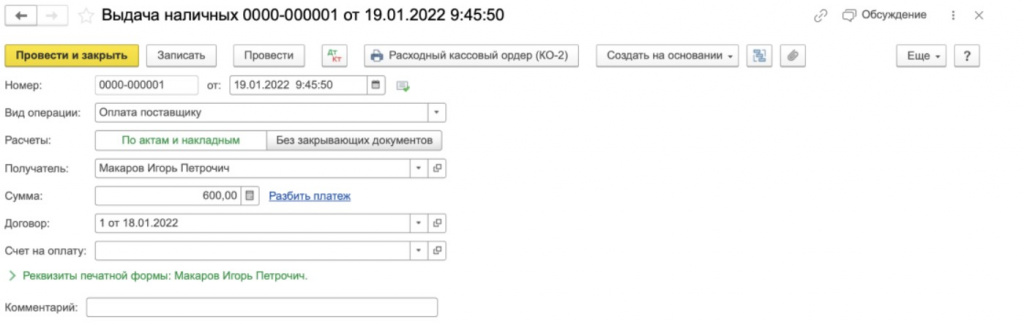
При передаче денег исполнителю он подписывает ордер и предоставляет чек. Чтобы зарегистрировать услугу — используйте форму “Поступление услуги”, только вместо номера акта вписывайте номер чека от самозанятого. Не забудьте указать получение оригинала, поставив флажок в нужной строке.
Создание реестра самозанятых в 1С
Оплачивать через реестр удобно, если выплаты осуществляются массово и без актов. Чтобы сформировать реестр, зайдите в “Покупки” — “Выплаты самозанятым” — “Создать”. В новом окне в разделе “Услуга” нужно будет выбрать один из двух вариантов: “единая” — тогда она будет одинакова для всех добавленных исполнителей (услугу можно будет уточнить в правом поле), “в списке” — если услуги будут разными для всех лиц, которых вы добавите.
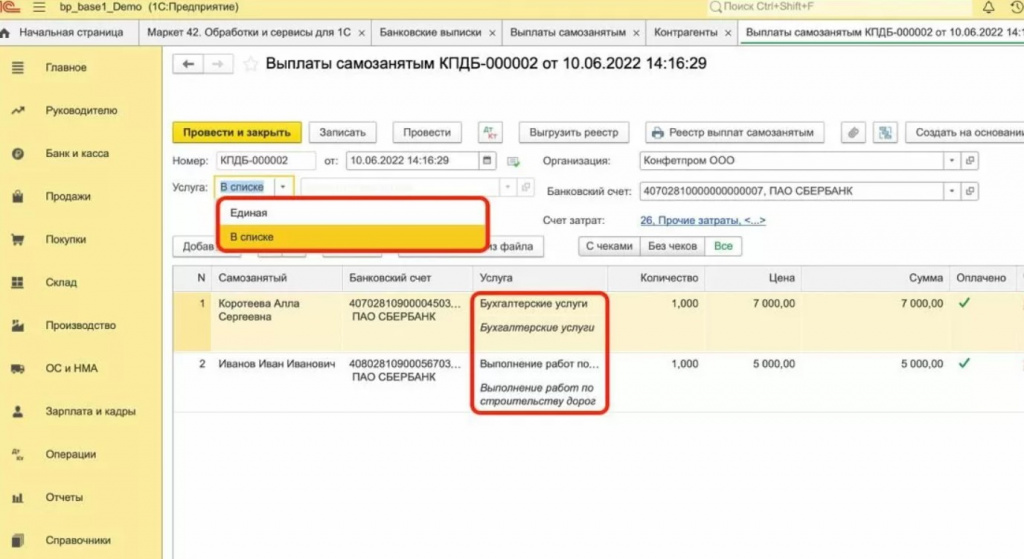
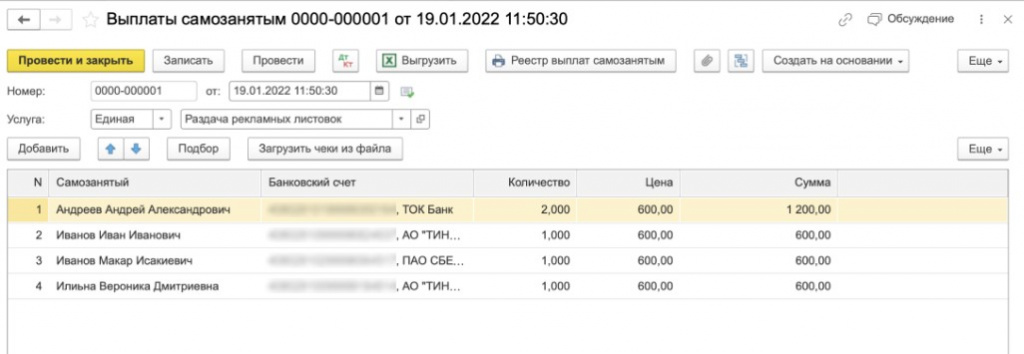
Самозанятых вносим кнопкой “добавить”; если счет был указан один, то он “подтянется” автоматически, если нет — нужно будет выбрать из списка. Далее вносим услугу, сумму; если услуг было несколько — то добавляем количество и стоимость по каждой. После выгрузки реестра самозанятых в 1С проводки загружаются в банковский кабинет. Платежные поручения система сформирует автоматически.
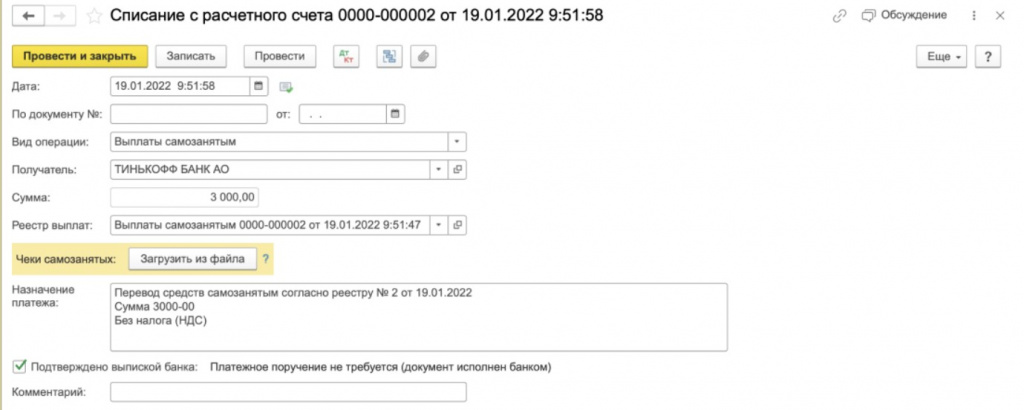
После проведения оплаты нужно будет загрузить выписки — система сама создаст файл со списанием и укажет соответствующий реестр.
После этого зарегистрируйте чеки от самозанятых в 1С: их можно добавить в реестр вручную или загрузить из банк-клиента.
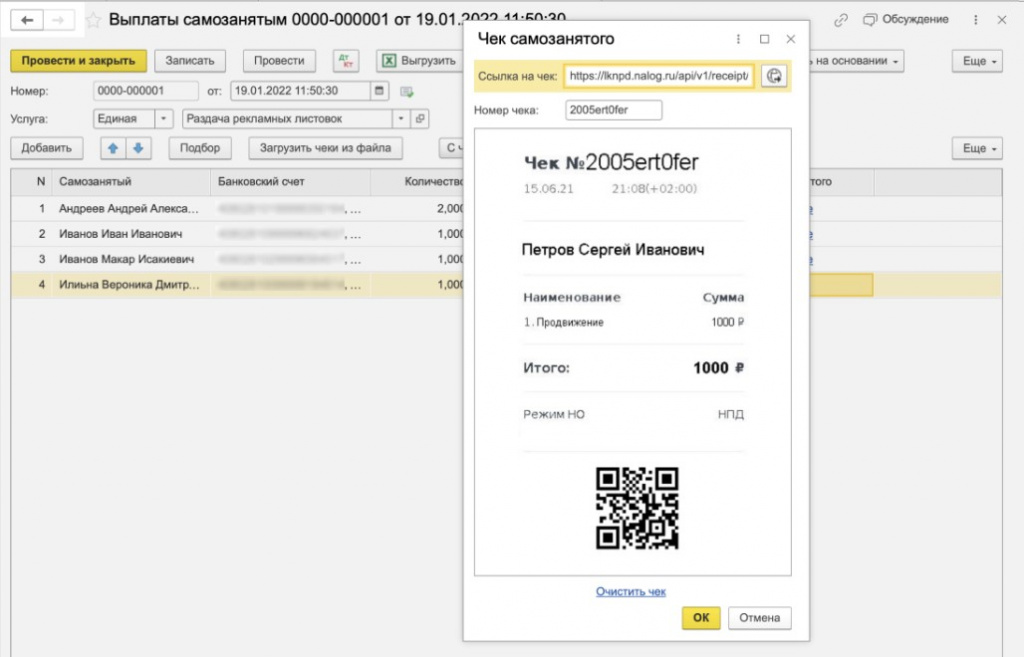
Обратите внимание: при работе с реестром используется счёт 76.16 — в нем есть только одно субконто «Контрагенты» и нет детализации по договорам. Расчеты по 76.16 акт сверки не отображает: если оплата работ и их исполнение по времени разделены, то лучше применять индивидуальные выплаты и счет 76.09. ФНС и Министерство труда отслеживают не только юридическое оформление, но и ведение бухгалтерского учета.
Компания «Софт-Юнити» поможет правильно настроить конфигурацию 1С для осуществления выплат самозанятым — начиная от оформления договоров и заканчивая автоматизацией реестров, учета чеков и правильного формирования проводок. Все эти меры гарантируют вашему предприятию защиту от пристального внимания и претензий Федеральной налоговой службы и Минтруда.
Количество просмотров: 756
