
Изменение ставки НДС по договорам лизинга в 2026 году: как это влияет на учет в «1С:Бухгалтерия КОРП 3.0»
С 1 января 2026 года основная ставка НДС увеличена с 20% до 22% согласно п. 3 ст. 164 НК РФ в редакции Федерального закона от 28.11.2025 № 425-ФЗ.
Для компаний, работающих с договорами лизинга, это означает необходимость пересмотра условий действующих договоров и корректного отражения изменений в учете.
Особенно важно правильно определить, меняется ли обязательство по аренде и требуется ли пересчет права пользования активом (ППА).
Кому будет полезна статья
Материал будет полезен специалистам, которые отвечают за учет аренды, лизинга и корректное отражение операций в 1С:
- главным бухгалтерам и бухгалтерам по учету аренды и лизинга;
- финансовым директорам;
- специалистам, сопровождающим учет по ФСБУ 25/2018;
- пользователям «1С:Бухгалтерия КОРП»;
- компаниям, у которых есть действующие договоры лизинга, переходящие с 2025 на 2026 год.
Особенно материал актуален для организаций, которые ведут учет обязательств по аренде с дисконтированием.
Почему требуется изменение договора
При изменении ставки НДС стороны договора обычно подписывают дополнительное соглашение и корректируют цену договора. Это позволяет избежать споров с контрагентами и контролирующими органами.
Для договоров лизинга возможны два варианта изменения условий.
Вариант 1. Цена без НДС остается прежней
В этом случае сумма без НДС не меняется, а НДС начисляется уже по новой ставке 22%.
Общая стоимость договора увеличивается только на разницу в НДС.
| Показатель | 2025 год | С 01.01.2026 |
|---|---|---|
| Стоимость без НДС | 100 000 руб. | 100 000 руб. |
| НДС | 20 000 руб. | 22 000 руб. |
| Сумма с НДС | 120 000 руб. | 122 000 руб. |
При варианте 1:
- база без НДС остается прежней;
- увеличивается только сумма НДС;
- общая стоимость договора становится выше на разницу в НДС.
Вариант 2. Цена с НДС остается прежней
В этом варианте итоговая сумма платежа не меняется, а НДС рассчитывается по ставке 22/122.
При этом уменьшается стоимость договора без НДС, а значит, меняется величина обязательства по аренде.
| Показатель | 2025 год | С 01.01.2026 |
|---|---|---|
| Стоимость без НДС | 100 000 руб. | 98 360,66 руб. |
| НДС | 20 000 руб. | 21 639,34 руб. |
| Сумма с НДС | 120 000 руб. | 120 000 руб. |
Расчет:
120 000 ÷ 122 × 100 = 98 360,66 руб.
120 000 ÷ 122 × 22 = 21 639,34 руб.
При варианте 2:
- общая сумма лизингового платежа не меняется;
- уменьшается стоимость договора без НДС;
- изменяется величина обязательства по аренде.
Как это влияет на учет лизинга
Необходимость отражения изменений в учете зависит от того, какой вариант дополнительного соглашения подписан сторонами.
Если применяется вариант 1
- обязательство по аренде не меняется;
- фактическая стоимость ППА не меняется;
- пересчет обязательства и ППА не требуется.
Если применяется вариант 2
- уменьшается обязательство по аренде;
- изменяется стоимость ППА;
- требуется пересчет обязательства;
- нужно учитывать пересмотренную ставку дисконтирования.
В этой статье рассматривается вариант 1: цена договора без НДС остается прежней, НДС начисляется по новой ставке 22%, а обязательство по аренде и право пользования активом не изменяются.
Как отразить изменение НДС в «1С:Бухгалтерия КОРП 3.0»
Для корректировки суммы НДС по будущим лизинговым платежам требуется создать документ «Изменение условий лизинга».
Путь в программе: ОС и НМА → Учет основных средств → Изменение условий лизинга.
Рис. 1
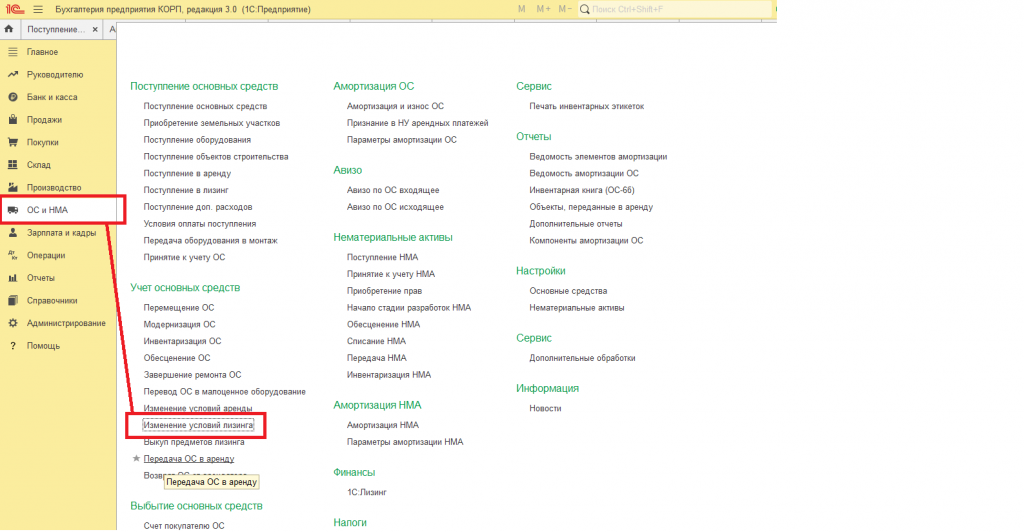
Создание документа «Изменение условий лизинга»
В поле «Оценка в БУ» выберите значение «Указывается вручную».
Рис. 2
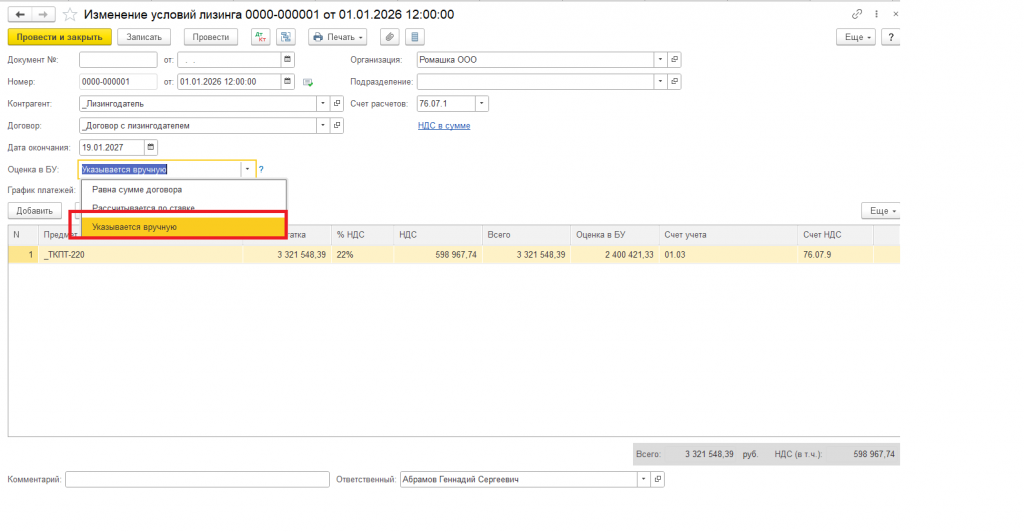
Выбор варианта «Указывается вручную»
После выбора этого варианта становится доступным поле «График платежей».
Перейдите по ссылке рядом с полем и заполните график платежей по договору аренды с учетом НДС по ставке 22%.
В график должны быть включены все суммы будущих начислений по договору, в том числе фактически оплаченные, но еще не начисленные суммы платежей.
Рис. 3
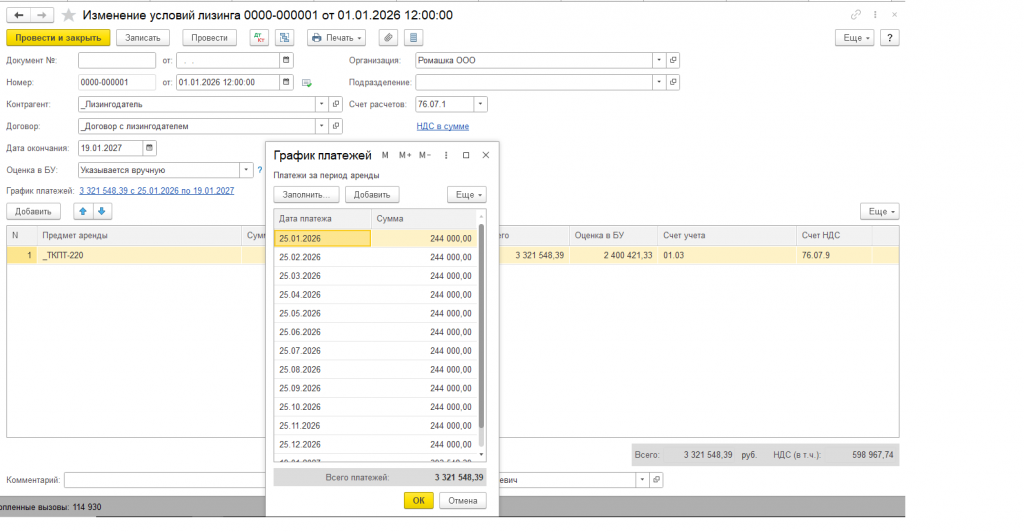
Заполнение графика платежей с НДС 22%
Как заполнить табличную часть документа
- в колонке «Предмет аренды» выберите соответствующий объект из справочника «Основные средства»;
- в колонке «Сумма остатка» укажите сумму всех оставшихся платежей по договору согласно графику, включая выкупную стоимость;
- в колонке «% НДС» выберите ставку 22%;
- в колонке «Оценка в БУ» укажите величину обязательства по аренде по данным бухгалтерского учета на 01.01.2026;
- в колонках «Счет учета» и «Счет НДС» должны быть выбраны необходимые счета бухгалтерского учета. По умолчанию — 01.03 и 76.07.9 соответственно.
Рис. 4
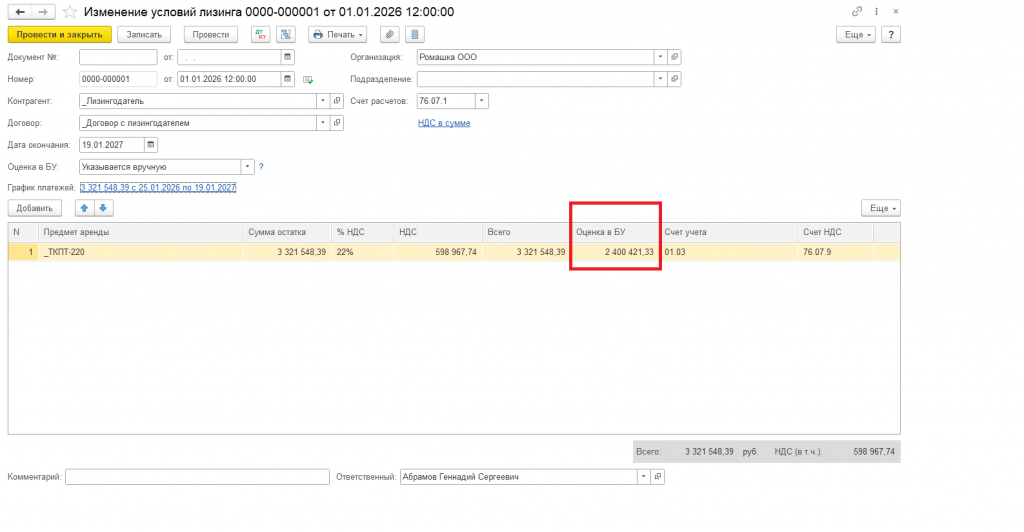
Заполнение табличной части документа
Как рассчитать величину обязательства по аренде
Чтобы рассчитать величину обязательства по аренде по данным бухгалтерского учета на 01.01.2026, которую нужно указать в колонке «Оценка в БУ», можно сформировать отчет «Анализ субконто».
Путь в программе: Отчеты → Стандартные отчеты → Анализ субконто. В отчете выберите справочник «Контрагенты» с отбором по контрагенту-лизингодателю на 31.12.2025.
Формула расчета:
Обязательство по аренде = сальдо по сч. 76.07.1 − сальдо по сч. 76.07.9 − сальдо по сч. 76.07.5
Рис. 5
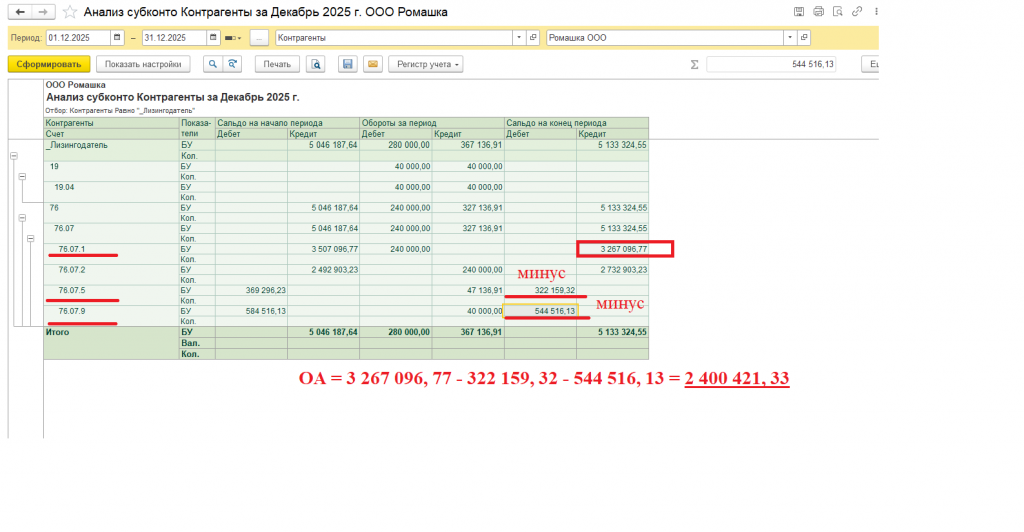
Отчет «Анализ субконто» для расчета обязательства по аренде
Какие проводки формируются при проведении документа
При проведении документа «Изменение условий лизинга» будут сформированы проводки:
- Проводка № 1: Дт счета затрат Кт 02.03 — начислена амортизация ППА в бухгалтерском учете. Амортизация в налоговом учете не начисляется, так как объекта амортизируемого имущества нет.
- Проводка № 4: Дт 76.07.9 Кт 76.07.1 — увеличена сумма НДС по будущим лизинговым платежам.
Обратите внимание: при проведении документа из-за округления ставки дисконтирования могут быть сформированы дополнительные технические проводки по счетам 01.03 и 76.07 на незначительные суммы — в размере нескольких копеек.
Рис. 6
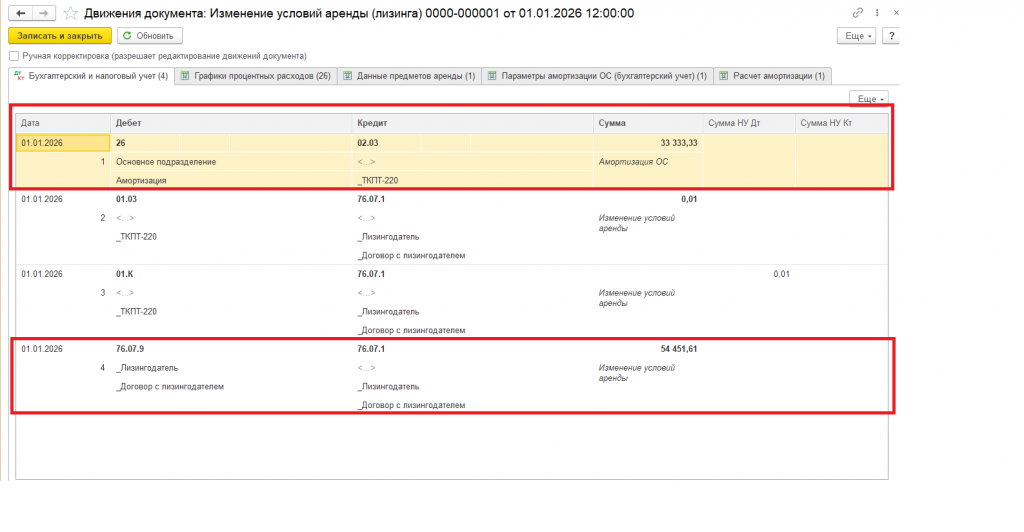
Проводки документа «Изменение условий лизинга»
Как проверить сумму НДС по будущим лизинговым платежам
Для проверки суммы НДС по будущим лизинговым платежам к увеличению снова можно использовать отчет «Анализ субконто».
В отчете выберите справочник «Контрагенты» с отбором по контрагенту-лизингодателю на 31.12.2025.
Логика проверки:
сумма НДС по ставке 20% — это сальдо по счету 76.07.9. Эту сумму нужно вычесть из суммы НДС по ставке 22%, указанной в документе «Изменение условий лизинга».
Рис. 7
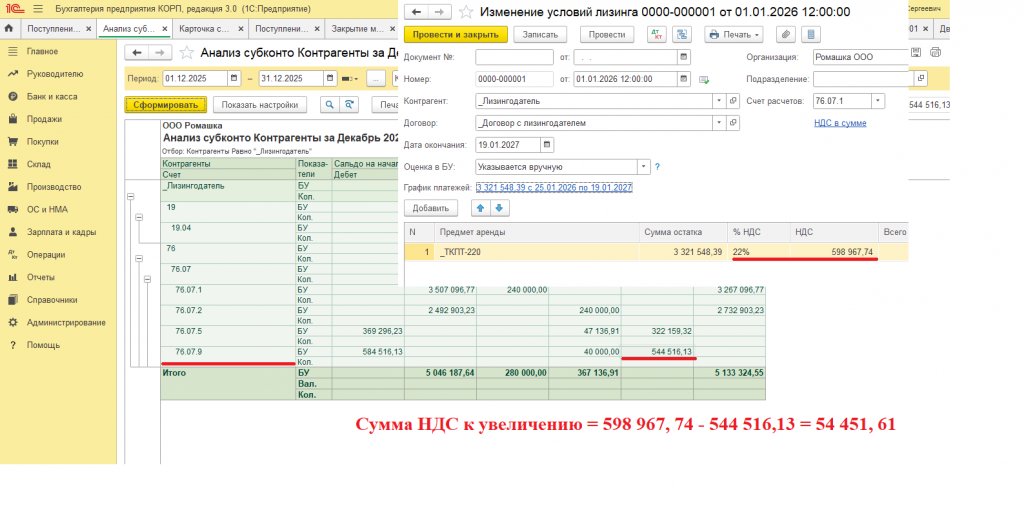
Проверка суммы НДС к увеличению
Вывод
При изменении ставки НДС по договорам лизинга важно сначала определить, какой вариант дополнительного соглашения применяется: меняется только сумма НДС или пересчитывается стоимость договора без НДС.
Если цена без НДС остается прежней, обязательство по аренде и ППА не меняются, но в «1С:Бухгалтерия КОРП 3.0» нужно корректно отразить НДС по будущим лизинговым платежам.
Ошибки в настройках могут привести к расхождениям по счетам 76.07, неверному расчету НДС и проблемам при закрытии периода.
Чем поможет «Софт-Юнити»
Специалисты «Софт-Юнити» помогут проверить, как изменение ставки НДС влияет на ваши договоры лизинга и учет в «1С:Бухгалтерия КОРП 3.0».
- проверим корректность отражения договоров лизинга в 1С;
- поможем настроить графики платежей с учетом НДС 22%;
- проверим счета 76.07, ППА и обязательства по аренде;
- подскажем, как избежать ошибок при закрытии периода и формировании отчетности.
Если у вас есть действующие договоры лизинга, важно проверить, корректно ли изменения НДС отражены в 1С: это поможет избежать расхождений по счетам 76.07, ошибок в учете ППА и сложностей при последующем закрытии периодов.
Количество просмотров: 1412
