
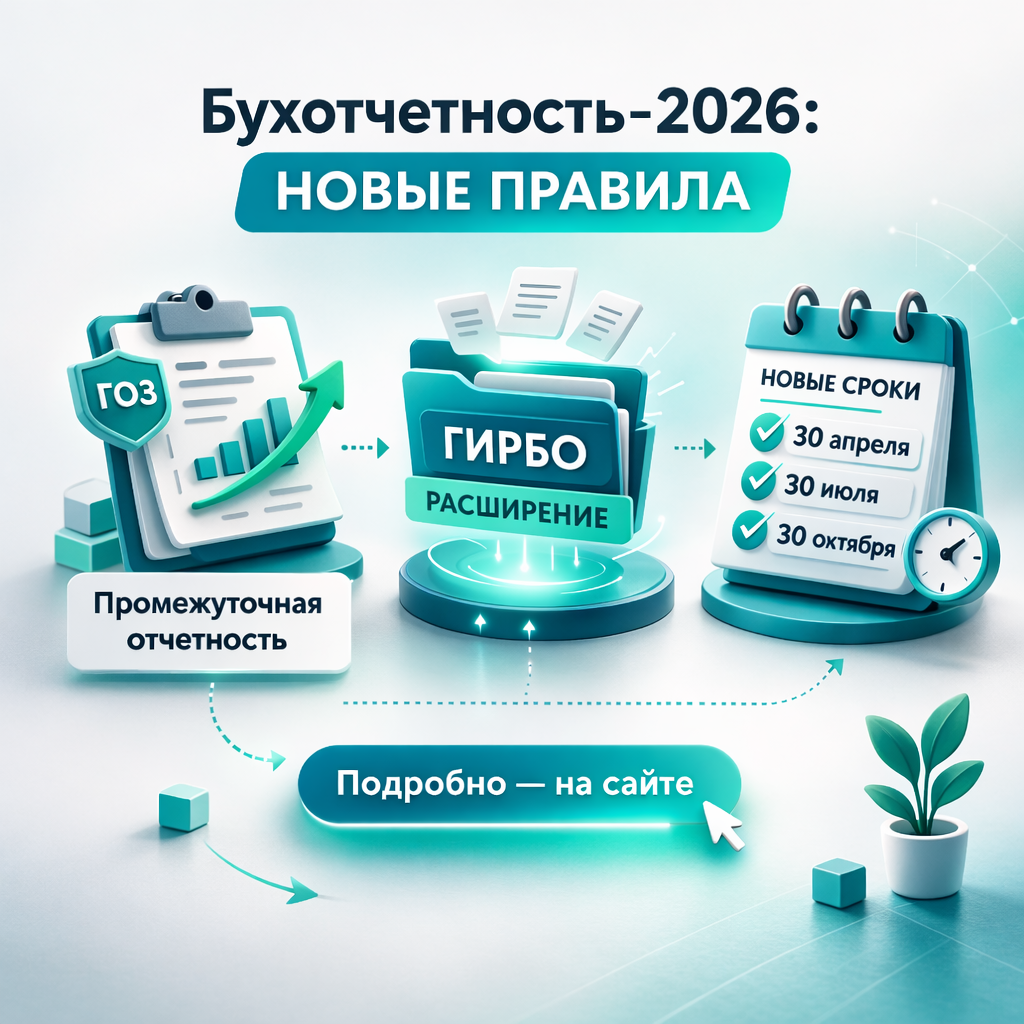
Минфин опубликовал разъяснения по порядку представления бухгалтерской отчетности с 2026 года. Изменения касаются реорганизации компаний, гособоронзаказа, состава данных в ГИРБО, сроков сдачи промежуточной отчетности и аудиторских заключений.
Разбираем ключевые новации и их практическое значение.
1. Реорганизация в форме преобразования: отчетный год больше не прерывается
Если юридическое лицо проходит преобразование (например, из ООО в АО), отчетный год теперь официально не считается прерванным.
Это означает:
-
не требуется формировать заключительную отчетность на дату преобразования;
-
не нужно составлять вступительную отчетность новой организации;
-
годовая бухгалтерская отчетность представляется за весь календарный год, в котором состоялась реорганизация.
Фактически такой подход применялся на практике уже давно, но теперь он прямо закреплен в нормативных разъяснениях. Это снижает риски споров с налоговыми органами и аудиторами при реорганизациях.
2. Новая обязанность по промежуточной отчетности для участников ГОЗ
С отчетности за полугодие 2026 года вводится обязанность сдачи промежуточной бухгалтерской отчетности для:
-
головных исполнителей по государственному оборонному заказу;
-
исполнителей по ГОЗ.
Порядок представления будет установлен Правительством РФ.
Это принципиально новое требование: ранее бухгалтерская отчетность в рамках ГИРБО представлялась в основном по итогам года. Теперь для участников ГОЗ вводится регулярная отчетность внутри года.
Для компаний, работающих в оборонном контуре, это означает необходимость пересмотра регламентов закрытия месяца и квартала, а также контроля корректности данных уже в течение года, а не только к 31 декабря.
3. ГИРБО расширяется: теперь не только годовая отчетность
Государственный информационный ресурс бухгалтерской отчетности (ГИРБО) перестает быть исключительно «архивом годовых отчетов».
В его состав теперь включаются:
-
промежуточная бухгалтерская отчетность;
-
аудиторские заключения по промежуточной отчетности;
-
аудиторские заключения по консолидированной отчетности (как годовой, так и промежуточной).
Это существенно повышает прозрачность финансовой информации и усиливает требования к качеству подготовки промежуточных данных.
4. Промежуточная отчетность: кто обязан сдавать, куда и в какие сроки
Обязанность представлять промежуточную отчетность в ГИРБО возникает только в случаях, прямо установленных законом (на текущий момент — для участников ГОЗ).
Промежуточная отчетность: куда, когда и как сдавать
В налоговый орган (ИФНС) по месту нахождения организации.
- 30 апреля
- 30 июля
- 30 октября
Исключительно в электронном виде.
Допускается до 31 декабря текущего года.
- организации, представляющие отчетность в Банк России;
- бюджетные учреждения;
- организации с ограниченным доступом к информации;
- компании из планов приватизации (для них действуют отдельные правила).
5. Аудиторские заключения по промежуточной отчетности: новые правила
Если промежуточная отчетность подлежит обязательному аудиту, действуют следующие сроки представления аудиторского заключения:
— одновременно с отчетностью,
— либо в течение 10 рабочих дней с даты подписания аудиторского заключения.
При этом крайний срок — не позднее 31 декабря года, следующего за отчетным. Первые аудиторские заключения по промежуточной отчетности будут представляться за полугодие 2026 года.
Компании, работающие с обязательным аудитом, должны заранее согласовать графики с аудиторскими организациями, чтобы избежать нарушений сроков.
6. Особый порядок для компаний в планах приватизации
Для унитарных предприятий, АО и ООО, включенных в планы приватизации, установлен специальный режим.
Если компания обязана сдавать отчетность в ГИРБО:
— годовая отчетность — в ФНС;
— промежуточная отчетность — в уполномоченный орган по приватизации (например, Росимущество).
Если компания освобождена от ГИРБО:
— и годовая, и промежуточная отчетность представляются исключительно в органы власти, курирующие приватизацию.
Это важно учитывать при подготовке отчетных регламентов и определении маршрутов передачи документов.
Что это означает для бизнеса
Если поправки будут приняты, участники оборота получат более мягкий переход к поштучному учету.
Для производителей, дистрибьюторов и оптовых компаний это означает:
- отсутствие необходимости доработки остатков «старой» продукции;
- снижение риска блокировок из-за технических ошибок;
- упрощение документооборота в переходный период;
- более предсказуемую настройку учетных систем.
Если вам необходимо адаптировать учетную систему 1С к новым требованиям 2026 года, команда «Софт-Юнити» поможет.