
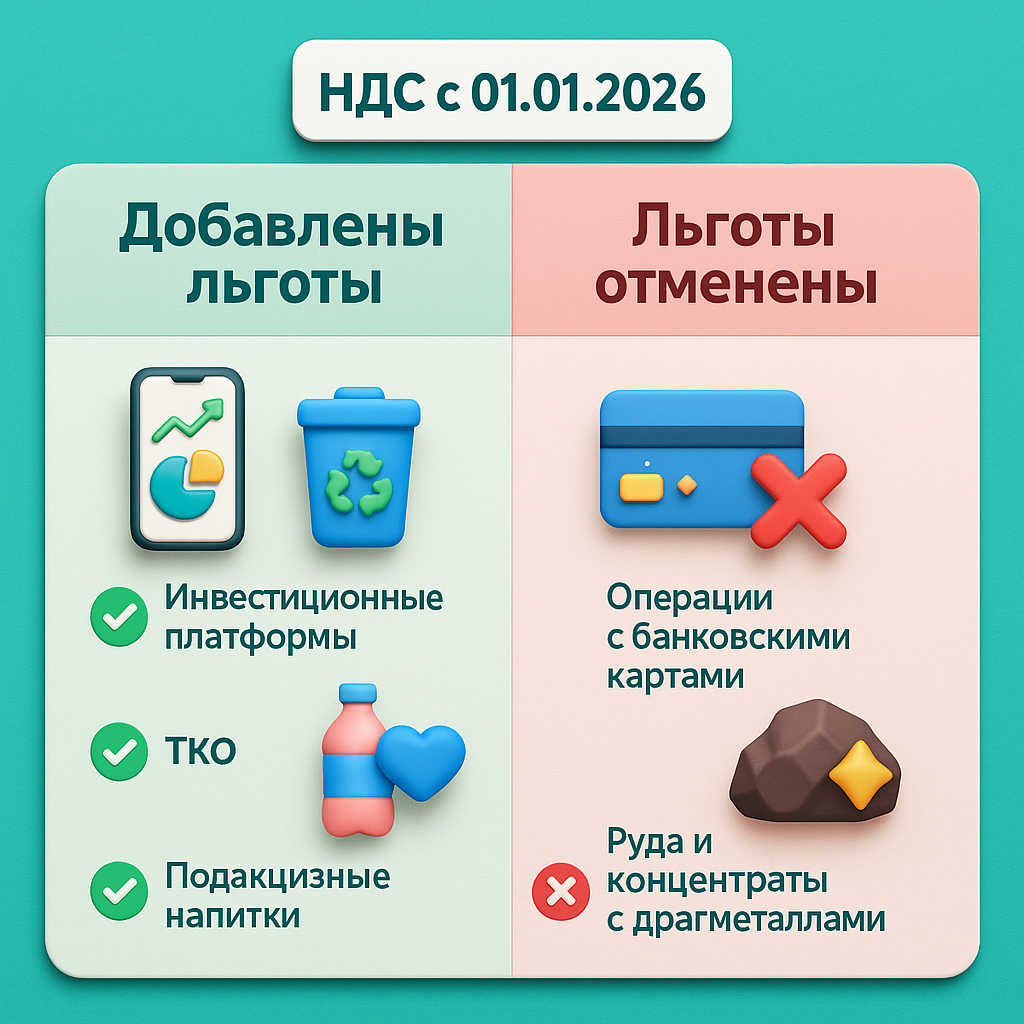
С 01.01.2026 вступают в силу изменения в статье 149 Налогового кодекса РФ (Федеральный закон № 425-ФЗ от 28.11.2025). Часть услуг получит освобождение от налога на добавленную стоимость (НДС), а некоторые действующие льготы — наоборот, будут отменены. Мы собрали главное — коротко, по пунктам и с пояснениями.
Какие услуги теперь освобождены от НДС
Услуги операторов инвестиционных платформ
Речь идёт о сервисах, которые привлекают инвестиции через онлайн-платформы (по закону № 259-ФЗ от 02.08.2019). Теперь от НДС освобождаются:
- Услуги по организации привлечения инвестиций — когда платформа помогает привлечь средства по договорам инвестирования.
- Предоставление возможности купить или учитывать утилитарные цифровые права — это цифровые права, связанные не с деньгами, а с функциональностью (например, доступ к сервису или использование продукта).
- Расчёты через номинальные счета, используемые для операций с цифровыми правами.
- Идентификация пользователей по поручению других операторов платформ и цифровых систем.
От НДС освобождаются и другие услуги, напрямую связанные с привлечением инвестиций — их перечень определит Правительство РФ.
Но важное исключение: льгота не действует на консультации и предоставление прав использования программ для ЭВМ (компьютерных программ).
Услуги по обращению с твёрдыми коммунальными отходами
Если юридическое лицо больше не является региональным оператором по обращению с отходами, но фактически продолжает выполнять его функции, такие услуги также освобождаются от НДС.
Некоторые подакцизные сахаросодержащие напитки
Льгота действует, если напитки произведены и продаются:
- общественными организациями инвалидов;
- организациями, где уставный капитал полностью принадлежит таким объединениям;
- другими организациями, указанными в п. 3 ст. 149 НК РФ.
Какие льготы отменяются: теперь облагаются НДС
Операции и услуги, связанные с банковскими картами
С 2026 года НДС нужно начислять на:
- обслуживание банковских карт;
- сопутствующие услуги.
Услуги по обеспечению технологического обмена между участниками расчётов
Это услуги организаций, которые передают информацию по операциям с банковскими картами: сбор, обработка, предоставление данных участникам расчётов. Льгота отменена полностью.
Продажа руды и концентратов с драгметаллами для аффинажа
Реализация сырья, содержащего драгоценные металлы, аффинажным (перерабатывающим) организациям теперь облагается НДС, если продукт предназначен именно для аффинажа.
Что это значит для компаний
- проверьте, подпадают ли ваши услуги под новые освобождения;
- оцените, затронет ли бизнес отмена льгот по банковским операциям;
- пересмотрите цены и договоры, если деятельность связана с карточными расчётами или поставками сырья с драгметаллами;
- подготовьте 1С-контур к работе с обновлёнными правилами.
Если нужна помощь с настройкой НДС в 1С, разбором ваших операций или подготовкой документов — команда "Софт-Юнити" готова проконсультировать.