С 1 сентября 2025 года вступают в силу новые правила расчёта среднего заработка
Основное нововведение касается порядка определения среднего заработка при расчёте выходного пособия

С 1 сентября 2025 года действует новое Положение о порядке исчисления среднего заработка, утвержденное постановлением Правительства РФ от 24.04.2025 № 540.
Хотя документ ввел единый порядок расчета, ключевых изменений немного. Основное новшество касается расчета среднего месячного заработка сотрудников для оплаты выходного пособия (пп. 9, 13 Положения № 540).
Однако формулировки Положения № 540 оказались не совсем точными и вызвали у работодателей много вопросов.
С 1 сентября выходное пособие рассчитывается по новой схеме: средний дневной (или часовой) заработок умножается на среднемесячное количество рабочих дней (или часов).
Для работников с поденным учетом используется среднемесячное число дней
Для тех, у кого суммированный учет, – среднемесячное число часов
При этом в Положении № 540 подробно описан порядок расчета только для часов (годовое количество рабочих часов делится на 12). А вот как определять среднемесячное количество дней – не уточнено.
Чтобы снять неопределенность, Минтруд в письме от 05.08.2025 № 14-1/ООГ-3551 пояснил: среднемесячное число дней нужно считать как количество рабочих дней в календарном году (с 1 января по 31 декабря), делённое на 12.
Оставался нерешенным вопрос: включаются ли нерабочие праздничные дни в расчет выходного пособия с 1 сентября 2025 года?
Минтруд в свежем письме от 04.09.2025 № 14-1/ООГ-4011 подчёркивает: по сути, никаких принципиальных изменений не произошло — сохранился прежний подход, закреплённый постановлением Правительства РФ от 24.12.2007 № 922.
Однако далее следует вывод, что поскольку закон не указывает конкретный месяц для расчёта среднего заработка сотрудников, праздничные нерабочие дни в месяце после увольнения не учитываются и не влияют на размер выходного пособия.
В подтверждение своей позиции ведомство сослалось на постановление Конституционного Суда РФ от 13.11.2019 № 34-П, не указав при этом ту его часть, где рассматривается данный вопрос.
Минтруд указывает, что при расчётах нужно использовать правила математического округления. Однако этот подход не всегда справедлив по отношению к сотруднику. Например, если округление идёт в меньшую сторону, размер выходного пособия уменьшается.
Двухнедельное выходное пособиеЧтобы избежать конфликтов с работниками, эксперты рекомендуют заранее закрепить выбранный порядок расчёта в локальных нормативных актах и установить правило округления в пользу сотрудников
По вопросу расчета выходного пособия в размере двухнедельного заработка Минтруд России в письме от 04.09.2025 № 14-1/ООГ-4011 уточнил, что средний месячный заработок за часть месяца определяется пропорционально.
Например, за две недели работнику в 2025 году полагается средний заработок за 10 дней (20,58 ÷ 2 = 10,29, округляем до 10). Если в месяце 21 рабочий день, двухнедельный заработок составит 11 дней (21 ÷ 2 = 10,5).
Новое Положение № 540 о среднем заработке формально упростило правила, но на практике оставило немало неясностей. Минтруд подтверждает: праздничные дни не влияют на расчет выходного пособия, но детали — например, порядок округления и расчет за часть месяца — работодателям приходится закреплять самостоятельно в локальных актах. Это поможет избежать споров и защитить интересы как сотрудников, так и компании.
Чтобы расчёты выходного пособия и среднего заработка в 1С всегда были корректными и соответствовали новым требованиям Минтруда, важно заранее настроить систему.
Команда «Софт-Юнити» поможет организовать корректный учет, автоматизировать расчёты и избежать ошибок. Обратитесь к нам, чтобы работа 1С была стабильной и прозрачной.
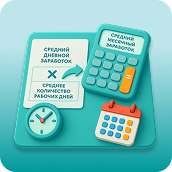
Основное нововведение касается порядка определения среднего заработка при расчёте выходного пособия
С 1 января 2025 года мораторий на внеплановые проверки ККТ больше не действует. Об этом напомнила ФНС России
С 01.09.2025 г. вступают в силу дополнения к Федеральному закону № 133, которые вносят существенные изменения в систему денежной мотивации.
Рассказываем, какие требования сейчас действуют в адрес digital-рекламы, и как ее теперь учитывать в налоговом и бухгалтерском учете
Подписаться на
рассылку
Будьте в курсе последних новостей отрасли
Количество просмотров: 107